A empresa paga tudo pelo Simples, mas a autuação chega com a alíquota cheia. Essa cobrança de ICMS fora do Simples Nacional assusta, porque o valor fica muito maior. Afinal, isso está certo? A resposta depende do caso.
- A lei do Simples permite cobrar o ICMS por fora em algumas situações, como a venda sem nota.
- Porém, o Estado precisa provar que houve de fato venda sem nota.
- Cálculo, alíquota e multa merecem conferência antes de qualquer pagamento.
Quando a lei permite cobrar ICMS fora do Simples Nacional
A Lei Complementar 123/2006 criou o Simples Nacional. No entanto, ela mesma lista situações em que o ICMS segue as regras normais. Uma delas é a venda sem documento fiscal.
Por isso, quando o Estado entende que a empresa vendeu sem nota, ele aplica a alíquota normal sobre essa diferença. Na prática, o imposto pode ficar várias vezes maior.
O ponto central: houve mesmo venda sem nota?
A cobrança por fora só vale se a diferença for de fato venda sem nota. Ou seja, se o cálculo partir de valores errados, a base da cobrança cai junto.
A empresa sai do Simples por causa do ICMS fora do Simples Nacional?
Não automaticamente. A autuação e a exclusão do Simples são situações diferentes. Porém, uma pode levar à outra, principalmente se a dívida não for regularizada.
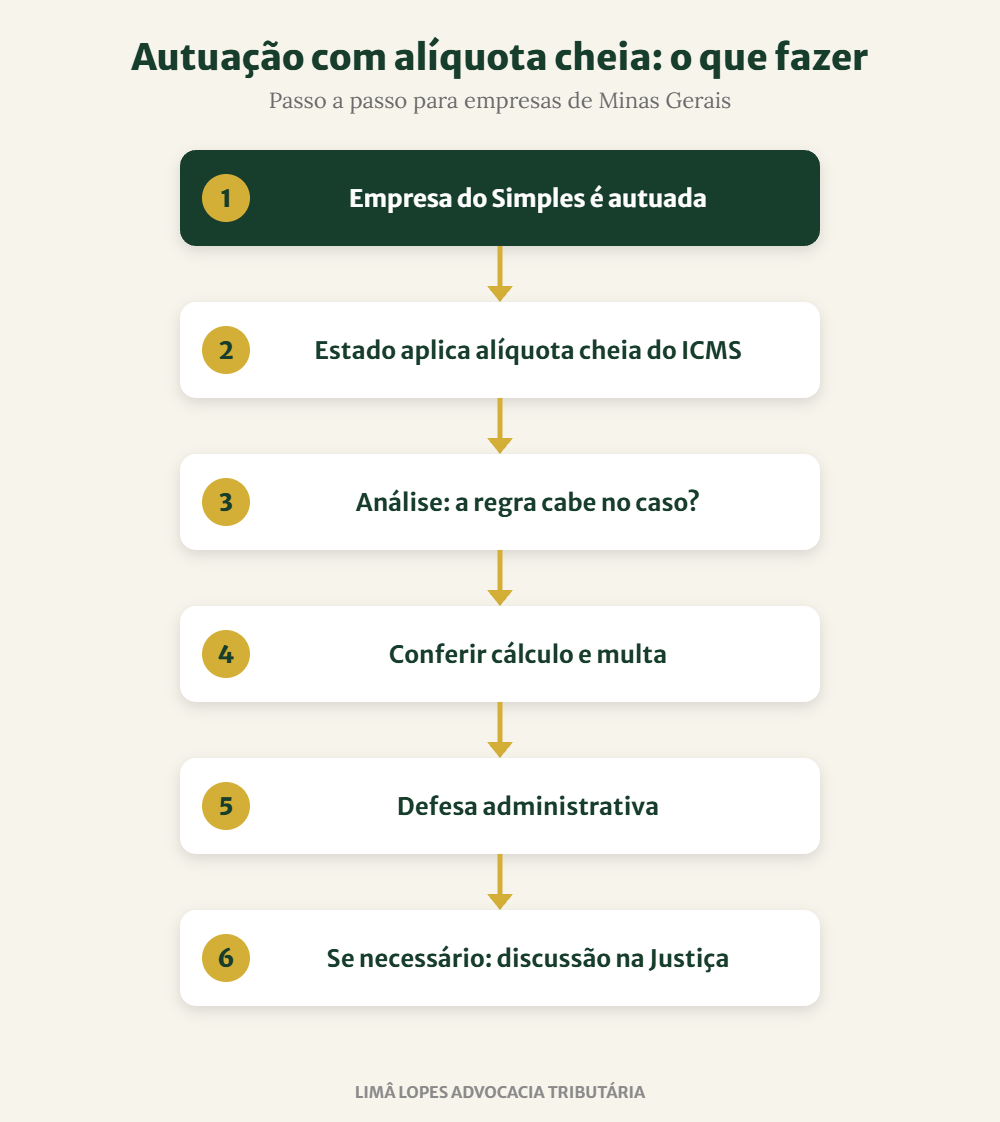
Em Minas Gerais, a empresa tem 30 dias para apresentar a defesa administrativa, contados da intimação do auto de infração.
Passo a passo da defesa
Perguntas frequentes
1. A empresa sai do Simples por causa da autuação?
Não automaticamente. Porém, a dívida não regularizada pode levar à exclusão depois.
2. Quanto tempo tenho para me defender?
Em Minas Gerais, são 30 dias contados da intimação do auto de infração.
3. Posso discutir só parte da cobrança?
Sim. Muitas vezes a defesa ataca apenas os valores que não são venda ou a multa.
Cobrança por fora não é sentença
Em resumo, a lei permite a cobrança por fora em algumas situações. Mesmo assim, o Estado precisa acertar os números. Portanto, analise o auto antes de pagar. Além disso, veja o que fazer quando chega uma autuação de ICMS.
Se a sua empresa do Simples foi autuada pela alíquota cheia do ICMS em Minas Gerais, fale com a nossa equipe pelo WhatsApp. Assim, a gente analisa o seu caso e mostra quais caminhos existem.
Base legal: Lei Complementar nº 123/2006; Lei estadual nº 6.763/1975 (art. 163). Consulte também o site da Portal do Simples Nacional.