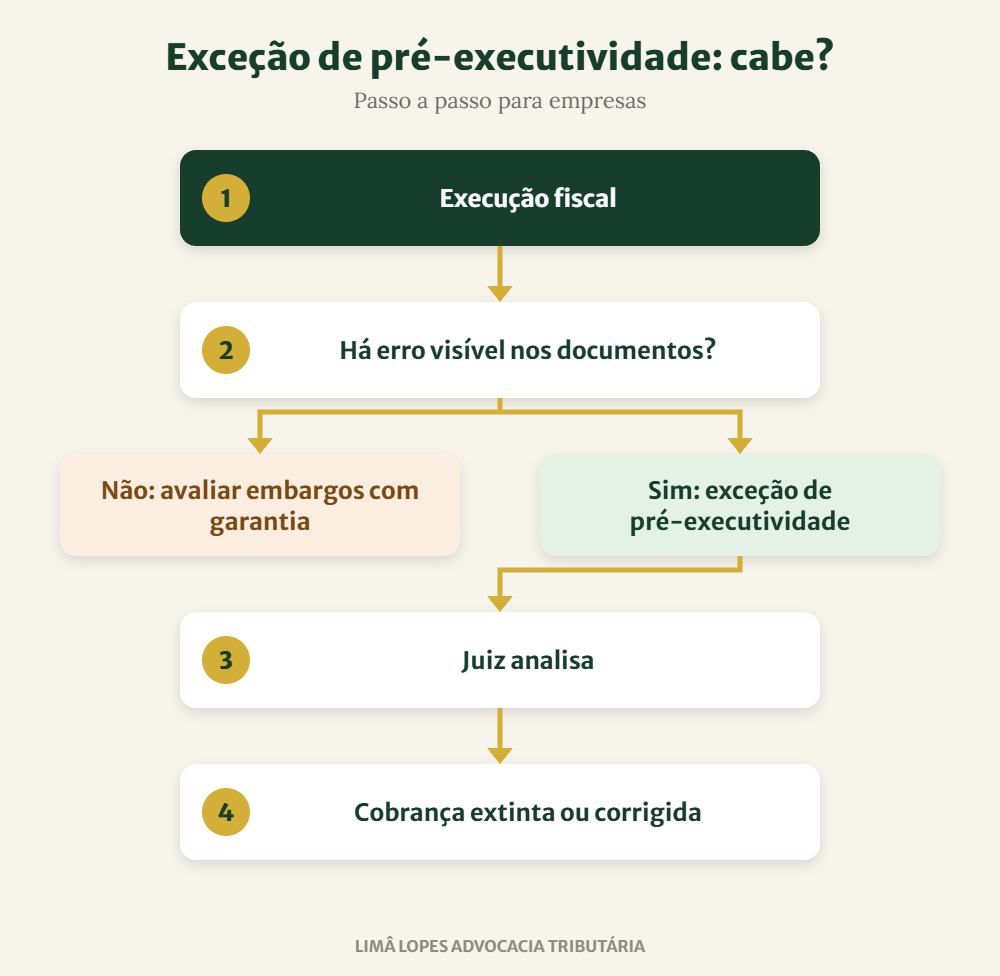
Na execução fiscal, a defesa mais comum exige garantir a dívida. Porém, existe um caminho sem garantia: a exceção de pré-executividade. Ela serve para erros que o juiz consegue ver nos documentos.
- A exceção de pré-executividade dispensa a garantia da dívida.
- Ela vale para erros visíveis, que não exigem perícia ou testemunhas.
- A Súmula 393 do STJ reconhece esse caminho.
O que é a exceção de pré-executividade
É uma petição simples dentro da execução fiscal. Por meio dela, a empresa aponta um erro que impede a cobrança. Assim, ela evita gastar com garantia.
Segundo a Súmula 393 do STJ, ela cabe para matérias que o juiz pode conhecer sozinho e que não precisam de prova adicional.
Quando a exceção de pré-executividade cabe
Vantagens e limites
Passo a passo
Perguntas frequentes
1. Ela suspende a execução?
Não automaticamente. Porém, o juiz pode analisar antes de seguir com bloqueios.
2. Qual o prazo?
Pode ser apresentada a qualquer momento do processo. Mesmo assim, quanto antes, melhor.
3. Se eu perder, posso usar os embargos?
Em regra, sim, desde que a empresa garanta a dívida no prazo.
Erro visível, defesa simples
Em resumo, a exceção de pré-executividade é uma defesa rápida e sem garantia. Assim, ela vale muito quando o erro está nos documentos. Portanto, analise a execução logo. Além disso, veja como funciona a nossa defesa em execução fiscal.
Se a sua empresa recebeu uma execução fiscal e quer saber se cabe uma defesa sem garantia, fale com a nossa equipe pelo WhatsApp. Assim, a gente analisa o seu caso e mostra quais caminhos existem.
Base legal: STJ, Súmula 393; Lei nº 6.830/1980. Consulte também o site da Superior Tribunal de Justiça.